

Araç kullanan hemen herkesin er ya da geç sorduğu "trafik sigortası neleri karşılar" sorusu, aslında bir trafik kazası yaşandığında cebinizden ne kadar para çıkacağını doğrudan belirliyor. Zorunlu Trafik Sigortası, yani Zorunlu Mali Mesuliyet Sigortası (ZMMS), bir kazada kusurlu taraf olduğunuzda karşı tarafın maddi ve bedeni zararlarını poliçede yazan limitler dahilinde karşılıyor. Bu yazıda trafik sigortasının tam olarak neleri kapsadığını, 2026 yılı güncel teminat limitlerini, kapsam dışı kalan durumları ve hasar sürecinin nasıl işlediğini adım adım anlatıyoruz.
Zorunlu Trafik Sigortası (ZMMS) Nedir?
2918 sayılı Karayolları Trafik Kanunu gereği trafiğe çıkan her motorlu aracın yaptırmak zorunda olduğu trafik sigortası, resmi adıyla Zorunlu Mali Mesuliyet Sigortası (ZMMS), bir trafik kazasında kusurlu tarafın üçüncü kişilere, yani karşı tarafa verdiği zararı karşılayan bir sorumluluk sigortasıdır. Kısacası bu sigorta sizin değil, kazada zarar gören karşı tarafın masraflarını öder. Kendi aracınızdaki veya kendi bedeninizdeki hasarlar bu sigortanın kapsamı dışındadır; bunun için kasko veya ferdi kaza sigortası gibi ayrı ürünler gerekir.
Trafik Sigortası Neleri Karşılar?
Bir kazada kusurlu bulunduğunuzda trafik sigortanız aşağıdaki kalemleri, poliçenizde belirtilen limitler dahilinde karşılar.
1. Karşı Tarafın Araç ve Mal Zararları
Kaza sonucunda karşı tarafın aracında oluşan tamir, parça değişimi ve boya masrafları trafik sigortası kapsamındadır. Aynı şekilde çarptığınız bir bahçe duvarı, dükkân vitrini veya elektrik direği, aydınlatma direği, trafik levhası gibi kamu mallarına verdiğiniz zararlar da bu teminat altındadır.
2. Sağlık ve Tedavi Giderleri
Kazada yaralanan kişilerin ambulans, ilk müdahale, muayene, tedavi ve ilaç masrafları sağlık gideri teminatından karşılanır. Bu teminat, kazazedenin çalışma gücünü geçici olarak kaybetmesinden doğan gelir kayıplarını da kapsayabilir.
3. Sakatlanma ve Ölüm Tazminatı
Kaza sonucunda karşı taraf kalıcı olarak sakat kalır veya hayatını kaybederse, kişinin kendisine ya da geride bıraktığı yakınlarına destekten yoksun kalma tazminatı ödenir. Cenaze giderleri de bu teminatın kapsamındadır. Tazminat tutarı, kazazedenin yaşı, geliri ve bakmakla yükümlü olduğu kişi sayısına göre hesaplanır.
4. Bazı Durumlarda Savunma Giderleri
Kazada kusursuz olduğunuz halde karşı taraf haksız yere dava açarsa, poliçenizin kapsamına bağlı olarak avukatlık ve savunma giderleriniz de karşılanabilir. Bu teminatın kapsamı şirketten şirkete değişebileceği için poliçe şartlarınızdan teyit etmenizi öneririz.
Not: Manevi tazminat talepleri trafik sigortası kapsamına girmez; bunlar ancak mahkeme kararıyla ayrıca talep edilebilir.
2026 Trafik Sigortası Teminat Limitleri (Güncel Tablo)
Trafik sigortası teminat limitleri her yıl Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından belirlenip Resmî Gazete'de yayımlanır. 1 Ocak - 31 Aralık 2026 döneminde geçerli asgari limitler şöyledir:
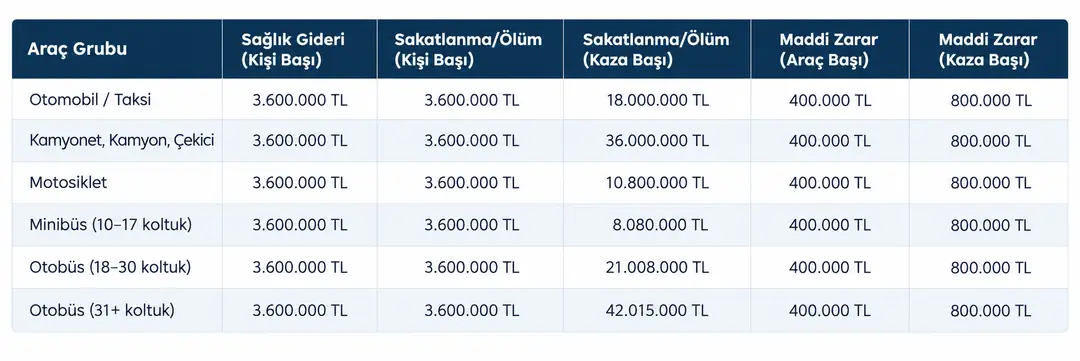
Bu rakamlar poliçenizin sunduğu asgari güvenceyi gösterir; hangi sigorta şirketinden alırsanız alın bu tutarların altında bir teminatla karşılaşmazsınız. Hasar tutarı bu limitleri aşarsa aradaki fark kusurlu sürücüden talep edilir. Tam bu noktada İhtiyari Mali Mesuliyet (İMM) teminatı devreye girerek ek bir güvence katmanı sağlar.
Trafik Sigortası Neleri Karşılamaz?
Trafik sigortası geniş bir koruma sağlasa da her durumu kapsamaz. Aşağıdaki hâllerde poliçeniz ödeme yapmaz:
- Kusurlu olduğunuz kazada kendi aracınızda oluşan hasar (bunun için kasko gerekir)
- Deprem, sel, dolu gibi doğal afetlerin araca verdiği zarar
- Kaza sonucu oluşan iş kaybı, gelir kaybı gibi dolaylı zararlar
- Kazadan doğan manevi tazminat talepleri
- Araç hareketsizken (park hâlinde, bakımda, satışa çıkarılmışken) oluşan zararlar
- Aracın çalınmış olması durumunda karışılan kazalar
- Aynı kişiye ait iki aracın karıştığı kazalarda oluşan zararlar
Bu maddelerin en çok karıştırılanı doğal afetlerdir: sel ya da dolu sonrası oluşan araç hasarları trafik sigortasından değil, kasko poliçesinden karşılanır.
Trafik Sigortası ile Kasko Arasındaki Fark Nedir?
En sık karıştırılan iki kavram budur. Kısaca: trafik sigortası karşı tarafın, kasko ise sizin kendi aracınızın zararını karşılar. Trafik sigortası yasal bir zorunluluktur, kasko ise isteğe bağlıdır. Trafik sigortanız olsa bile kendi aracınızdaki çizik, kaza hasarı, hırsızlık ya da yangın gibi riskler için ayrıca kasko yaptırmanız gerekir. Trafik sigortası limitlerinin üzerinde kalan sorumluluk kısmı için ise İMM teminatı, kaskonun içine dahil edilebilir ya da ayrı bir ürün olarak satın alınabilir.
Kusur Oranı Ödemeyi Nasıl Etkiler?
Trafik sigortası ödemesini doğrudan kusur oranınız belirler:
- %100 kusurluysanız, karşı tarafın zararının tamamı (limit dahilinde) sigortanız tarafından ödenir.
- Kısmi kusurluysanız (örneğin %50 veya %70), sigorta şirketi karşı tarafın zararını yalnızca sizin kusur oranınız kadar karşılar.
- Kusursuzsanız, karşı tarafın trafik sigortası sizin zararınızı öder; siz herhangi bir ödeme yapmazsınız.
Kusur oranı, kaza tespit tutanağı ve gerektiğinde bilirkişi incelemesiyle belirlenir; taraflar bu orana itiraz ederse Sigorta Tahkim Komisyonu ya da mahkeme yoluna başvurulabilir.
Hasar Sonrası Tazminat Nasıl ve Ne Zaman Ödenir?
Kaza sonrası izlenmesi gereken adımlar özetle şöyledir:
- Kaza yerinde can güvenliğini sağlayın, mümkünse kaza tespit tutanağı düzenleyin ve fotoğraf/video kaydı alın.
- Zarar gören taraf, hasar belgelerini (tutanak, fotoğraflar, varsa sağlık raporu) kusurlu tarafın sigorta şirketine veya eksperine iletir.
- Sigorta şirketi gerekirse eksper görevlendirir ve hasar tutarını hesaplar.
- Belgeler eksiksiz ulaştıktan sonra sigorta şirketinin yasal ödeme süresi 8 iş günüdür.
Sigorta şirketi bu süre içinde ödeme yapmaz veya teklif edilen tutar yetersiz bulunursa, hak sahibi önce Sigorta Tahkim Komisyonu'na, sonuç alınamazsa mahkemeye başvurabilir. Tazminat talebinde zamanaşımı süresi de önemlidir: zarar görenin, zararı ve sorumlusunu öğrendiği tarihten itibaren 2 yıl içinde talepte bulunulması gerekir.
Kazaya karışan aracın sigortası yoksa veya sürücüsü tespit edilemiyorsa mağduriyet yaşanmaz; bu durumlarda Güvence Hesabı devreye girerek zarar gören tarafın masraflarını karşılar.
Zorunlu Trafik Sigortası Yaptırmazsanız Ne Olur?
Trafik sigortası olmadan trafiğe çıkmanın hem yasal hem de mali sonuçları vardır:
- İdari para cezası: 2026 yılında sigortasız araç kullanmanın cezası 1.246 TL'dir; ceza tebliğinden itibaren 15 gün içinde ödenirse tutar 934,50 TL'ye iner.
- Trafikten men: Denetimde sigortasız olduğu tespit edilen araç, poliçe düzenlenene kadar trafikten men edilip otoparka çekilebilir; çekici ve otopark masrafı da araç sahibine aittir.
- Muayene engeli: Trafik sigortası olmayan araçlar TÜVTÜRK istasyonlarında muayene edilemez.
- Kaza hâlinde tam sorumluluk: Sigortasız bir kazaya karışırsanız, karşı tarafın tüm zararını sınır olmaksızın kendi cebinizden ödemeniz gerekir. Bu tutar, yıllık trafik sigortası priminden kat kat fazla olabilir.
Poliçenizi vadesinde yenilemezseniz her ay için ayrıca gecikme sürprimi uygulanır; bu da yenileme poliçenizin fiyatını artırır.
Sık Sorulan Sorular
Trafik sigortası kendi aracımın hasarını karşılar mı?
Hayır. Trafik sigortası yalnızca karşı tarafın zararını karşılar. Kendi aracınızdaki hasar için kasko sigortası yaptırmanız gerekir.
Trafik sigortası doğal afet zararlarını karşılar mı?
Hayır. Sel, dolu, deprem gibi doğal afetlerin araca verdiği zararlar trafik sigortası değil, kasko sigortası kapsamındadır.
Tek taraflı kazada trafik sigortası öder mi?
Hayır. Tek taraflı kazalarda, yani başka bir araç ya da üçüncü kişi zarar görmediyse, trafik sigortası kapsamında ödeme yapılmaz; çünkü bu sigorta yalnızca üçüncü kişilere verilen zararları karşılar.
Trafik sigortası manevi tazminatı karşılar mı?
Hayır. Manevi tazminat talepleri trafik sigortası kapsamında değildir; ancak mahkeme kararıyla ayrıca talep edilebilir.
Trafik sigortası karşı tarafın hasarının tamamını mı öder?
Kusur oranınıza ve poliçe limitlerine bağlıdır. %100 kusurluysanız ve hasar limitlerin altındaysa zararın tamamı ödenir; limiti aşan kısım için kusurlu sürücü sorumludur.
Sonuç: Doğru Teminatla Güvence Altına Alın
Trafik sigortası, bir kazada karşı tarafa vereceğiniz zararı yasal olarak zorunlu şekilde güvence altına alır; ancak teminat limitlerinin üzerinde kalan riskler için tek başına yeterli olmayabilir. Poliçenizi seçerken yalnızca fiyata değil, teminat kapsamına ve İMM gibi ek güvencelere de bakmanız, ileride cebinizden para çıkmasını önler.
Ajans 24 Sigorta olarak farklı sigorta şirketlerinin trafik sigortası tekliflerini sizin için karşılaştırıyor, ihtiyacınıza en uygun teminat ve fiyatı bulmanıza yardımcı oluyoruz. Aracınızı güvence altına almak için bize ulaşabilir veya online teklif formunu doldurarak dakikalar içinde fiyat alabilirsiniz.